در فرهنگ مصرفکننده امروزی، یک افسانه مالی جهانی وجود دارد که میلیونها نفر از مردم سختکوش را برای همیشه روی تردمیل مالی به دام میاندازد:
“اگر فقط می توانستم پول بیشتری به دست بیاورم، تمام مشکلات مالی من به طرز جادویی ناپدید می شدند.”
ما معتقدیم که استرس مالی، کمبود پسانداز، موجودی کارت اعتباری و نگرانی مزمن ما در مورد صورتحسابهای ماهانه، به شدت کسری درآمد هستند:
- جوان حرفه ای با درآمد چهل هزار دلار معتقد است که پنجاه هزار عدد جادویی است.
- مدیر میانی هشتاد هزار درآمدی معتقد است که شش رقم در نهایت آرامش را به ارمغان می آورد.
- مدیر شرکتی که صد و پنجاه هزار درآمد دارد معتقد است که دویست و پنجاه هزار همه چیز را حل می کند.
با این حال، واقعیت آماری یک حقیقت تکان دهنده و غیرقابل درک را نشان می دهد:
بر اساس بررسیهای اقتصادی ملی، نزدیک به چهل درصد از خانوارهایی که بیش از صد هزار دلار در سال درآمد دارند و بیست درصد از خانوادههایی که بیش از دویست و پنجاه هزار دلار در سال درآمد دارند، از دستمزد زندگی میکنند.
هر سال، سرفصلها از متخصصان پردرآمد میگویند: وکلای برجسته شرکتها، جراحان متخصص ارتوپد، ورزشکاران حرفهای و مدیران فنی: کسانی که درآمد سالانه هنگفتی از نیم میلیون دلار به دست میآورند، اما در اولین نشانه وقفه شغلی خود را در بدهی غوطهور میکنند و با نابودی مالی مواجه میشوند.
چگونه ممکن است فردی که ماهانه بیست هزار دلار درآمد دارد، شکسته شود؟
به دلیل یک قانون اساسی اقتصادی که اکثر مردم تا زمانی که خیلی دیر نشده آن را نادیده می گیرند:
درآمد صرفاً نرخ پولی است که در دستان شما جریان دارد. ثروت سرمایه ای است که در دست و مرکب شما باقی می ماند.
درآمد بالا بدون عادات مالی منظم فقط یک موتور با دور بالا است که به مخزن سوخت ترکیده متصل است. مهم نیست که با چه سرعتی سوخت را به باک پمپ می کنید. اگر سوراخهای پایین بزرگتر از شیلنگ ورودی باشد، در نهایت بنزین تمام میشود و در بزرگراه متوقف میشود.
آزادی مالی یک دستاورد درآمدی نیست. آزادی مالی یک عادت رفتاری است.
معلمی که شصت هزار دلار درآمد دارد و بر عادات تأخیر در لذت بردن، سرمایه گذاری خودکار و محدودیت در سبک زندگی تسلط دارد، یک مولتی میلیونر را با آرامش کامل بازنشسته می کند. در همین حال، یک مدیر شرکتی بی پروا با درآمد سیصد هزار دلاری که در خزش سبک زندگی و علامت دادن به وضعیت تجملاتی افراط می کند، تا روزی که بمیرد برده مالی باقی می ماند.
در این کلاس آموزشی عمیق و قدرتمند مالی شخصی، روانشناسی رفتاری تورم سبک زندگی را بازگشایی می کنیم، پنج عادت مالی اصلی را که ثروت واقعی نسل را می سازند، بررسی می کنیم و چارچوبی عملی برای تسلط بر پول شما بدون توجه به درآمد فعلی شما ارائه می دهیم.
تله قانون پارکینسون و تورم شیوه زندگی
برای درک اینکه چرا درآمد به تنهایی نمی تواند شما را نجات دهد، باید پدیده جامعه شناختی معروف به قانون پارکینسون را در نظر بگیرید:
هزینه ها به طور طبیعی به درآمد برابر افزایش می یابد مگر اینکه مقاومت آگاهانه و منظمی اعمال شود.
چرخه زندگی قابل پیش بینی یک تعقیب کننده درآمد مزمن را در نظر بگیرید:
- وقتی 40000 دلار به دست می آورید، با یک سدان دست دوم هشت ساله رانندگی می کنید، در یک آپارتمان ساده یک خوابه زندگی می کنید، غذاهای اولیه را در خانه می پزم و زمان سختی برای پس انداز دارید. شما با خود می گویید: “وقتی 70000 دلار به دست بیاورم، هر سال 30000 دلار پس انداز خواهم کرد.”
- سپس این تبلیغ را تا 70000 دلار دریافت می کنید.
- اما چه خبر است؟ تغییرات پایه روانشناختی شما:
- شما تصمیم می گیرید که یک آپارتمان مجلل زیباتر در یک محله مرسوم در مرکز شهر “برنده” شده اید (اجاره به 800 دلار در ماه می رسد).
- شما یک ماشین لوکس آلمانی کاملاً جدید را با پرداخت ماهیانه 650 دلار اجاره می کنید.
- شما شروع به خوردن غذا در رستوران های سوشی فانتزی می کنید و سه شب در هفته وعده های غذایی چهل دلاری را سفارش می دهید.
- شما لباس های طراح بوتیک می خرید و تعطیلات گران قیمت را رزرو می کنید.
- در عرض شش ماه، درآمد جدید و بالاتر شما به طور کامل توسط پایه جدید و گران قیمت شما جذب می شود. شما سی هزار دلار بیشتر می کنید، اما صفر دلار پس انداز دارید و اضطراب مالی شما بیشتر از همیشه است زیرا تعهدات ثابت ماهانه شما دو برابر شده است.
این همان تله دستبند طلایی است: وقتی هزینههای شما همگام با درآمدتان افزایش مییابد، روی تردمیلی با حداکثر سرعت میدوید که هرگز جلو نمیرود.
5 عادت ثروتمندسازی که باعث جذب درآمد می شود
اگر درآمد عامل تعیین کننده نیست، چه عاداتی در واقع استقلال مالی پایدار را ایجاد می کند؟
بر این پنج عادت مالی ضروری مسلط شوید:
1. عادت به پرداخت اول به خودتان (بودجه معکوس)
مدلهای بودجهبندی سنتی به شما دستور میدهند که چک حقوق خود را دریافت کنید، تمام هزینههای زندگی خود را بپردازید، صورت حسابهای خود را پرداخت کنید، برای سرگرمیها خرج کنید و سپس «هرچه باقی مانده را پسانداز کنید».
- چرا شکست میخورد: طبیعت انسان تضمین میکند که هیچ چیز باقی نمیماند. اگر پول در حساب جاری شما نشسته باشد، راهی برای خرج کردن آن پیدا خواهید کرد.
- عادت ثروت: یک بودجه معکوس اتخاذ کنید. لحظه ای که چک حقوق شما وارد حساب شما می شود، قبل از پرداخت یک قبض یا خرید یک خواربار، ده، بیست یا سی درصد را مستقیماً به حساب های سرمایه گذاری بلندمدت (صندوق صندوق، حساب های بازنشستگی) تخلیه کنید:
- یاد می گیرید با هشتاد درصد استراحت بدون استرس زندگی کنید.
- ثروت شما به طور خودکار رشد می کند قبل از اینکه فرصتی برای سوء مدیریت داشته باشید.
2. عادت به جدایی ریشه ای سبک زندگی
بزرگترین ابرقدرت افراد ثروتمند توانایی جدا کردن مخارج از درآمدشان است:
- هنگامی که درآمد شما ده هزار دلار افزایش می یابد، یک قانون مقدس وضع کنید: هشتاد درصد از این افزایش را مستقیماً به کسب دارایی های مولد اختصاص دهید و به خود اجازه دهید سبک زندگی خود را تنها با بیست درصد باقیمانده افزایش دهید.
- با به دست آوردن بیشتر هر افزایش حقوق و پاداش، شکاف بین آنچه که به دست می آورید و آنچه مصرف می کنید حفظ می کنید. این شکاف در حال افزایش جایی است که ثروت نسلی متولد می شود.
3. عادت ارزش گذاری دارایی ها بالاتر از برچسب قیمت
مصرف کننده معمولی خرید را از طریق یک سوال سطحی و کوتاه مدت ارزیابی می کند: “آیا می توانم پرداخت ماهانه را بپردازم؟”
- اگر فروشنده بگوید: “شما می توانید آن کامیون هشتاد هزار دلاری را فقط با 850 دلار در ماه برای هشتاد و چهار ماه رانندگی کنید”، مصرف کننده بدون توجه به نرخ های بهره نجومی پاسخ مثبت می دهد.
- خالق ثروت خریدها را از طریق منشور هزینه های فرصت ارزیابی می کند:
- خرید 1000 دلاری امروز فقط 1000 دلار نیست. سرمایه گذاری در یک صندوق شاخص بازار گسترده با میانگین هشت درصد بازدهی، آن 1000 دلار در 30 سال به 10000 دلار تبدیل می شود.
- از خود بپرسید، “آیا این ابزار موقت یا آیتم طراحی ارزش ده هزار دلار آزادی مالی آینده من را دارد؟” این سوال بلافاصله مصرف تکانشی را از بین می برد.
4. عادت به بهداشت مالی مستمر (حسابرسی ماهانه خالص ارزش)
آنچه اندازه گیری می شود مدیریت می شود. افرادی که مشکلات مالی دارند به دلیل شرم و ترس ناخودآگاه از نگاه کردن به حساب های بانکی خود اجتناب می کنند:
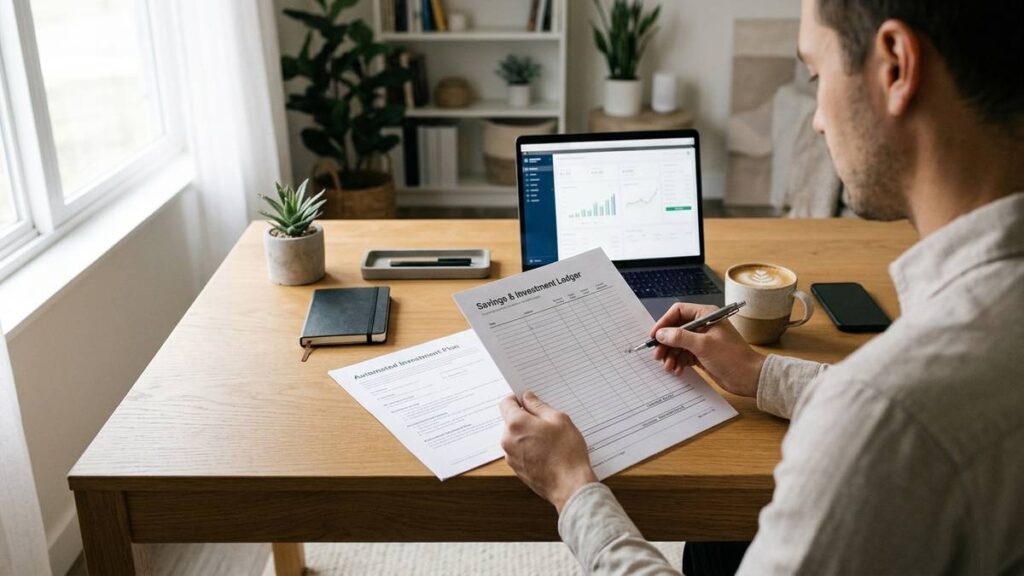
- عادت ثروت: در اولین یکشنبه هر ماه، با یک فنجان قهوه بنشینید و یک حسابرسی ارزش خالص پانزده دقیقه ای انجام دهید:
- دارایی ها: ذخایر نقدی، مانده های بازنشستگی، سرمایه گذاری های کارگزاری، حقوق صاحبان سهام.
- بدهی ها: مانده وام مسکن، وام خودرو، مانده کارت اعتباری.
- مجموع ارزش خالص: دارایی ها منهای بدهی ها.
- ردیابی ارزش خالص خود ماه به ماه، امور مالی شخصی را به یک بازی جذاب و قدرتمند تبدیل می کند. میبینید که بدهیهایتان به طور پیوسته کاهش مییابد و داراییهای مرکب شما به طور پیوسته گسترش مییابد، و شواهد ملموسی ارائه میدهد که رشتههای روزانهتان کار میکنند.
5. عادت خودمختاری عاطفی (مقایسه قاتل)
بزرگترین دزد ثروت شخصی میل به تحت تاثیر قرار دادن مردم با نمادهای وضعیت است:
- ما پولی را که نداریم برای اقلام لوکسی که به آنها نیاز نداریم خرج می کنیم تا افرادی را که دوست نداریم تحت تاثیر قرار دهیم.
- ثروت آفرینان واقعی استقلال احساسی تزلزل ناپذیری دارند. آنها ارزش خود را از آرامش درونی، آزادی مالی و یکپارچگی شخصیت می گیرند، نه از نشان روی کاپوت ماشین یا برچسب روی ساعتشان.
- آنها میدانند که شخصی که با یک تویوتای ده ساله قابل اعتماد با پانصد هزار دلار انباشته شده در صندوقهای شاخص، رانندگی میکند، بینهایت ثروتمندتر، آزادتر و قدرتمندتر از فردی است که یک SUV هشتاد هزار دلاری را اجاره میکند در حالی که دعا میکند حقوقش در روز جمعه تمام شود.
شواهد پیچیده: داستان دو برنده
واقعیت ریاضی دو زندگی متفاوت را در طول سی سال در نظر بگیرید:
درآمد A: درآمد بالا، عادت های بد
- درآمد سالیانه: 200000 دلار
- نرخ پس انداز: 2٪ (زندگی یک سبک زندگی مجلل، اجاره اتومبیل های لوکس، حمل بدهی اعتباری).
- سرمایه گذاری ماهانه: 333 دلار.
- ارزش خالص پس از 30 سال (با بازدهی 8٪): تقریباً 495000 دلار.
سودمند B: درآمد متوسط، عادات کلاس کارشناسی ارشد
- درآمد سالیانه: 65000 دلار
- نرخ پس انداز: 20٪ (در یک خانه ساده زندگی کنید، با ماشین های پولی رانندگی کنید، آزادی را در اولویت قرار دهید).
- سرمایه گذاری ماهانه: 1083 دلار
- دارایی خالص پس از 30 سال (با بازدهی 8٪): بیش از 1.6 میلیون دلار.
Earner B کمتر از یک سوم درآمد Earner A را به دست آورد، اما با بیش از سه برابر ثروت بازنشسته شد.
عادت ها برای صبحانه درآمد دارند.
معماری روانشناختی آرامش مالی
ثروت واقعی فقط جمع آوری تعادل عظیم نیست. ثروت واقعی فقدان اضطراب مالی و وجود استقلال روانی کامل است:
1. آستانه خواب آرام در شب
هر فرد دارای تحمل ریسک منحصر به فرد و پایه ای برای امنیت مالی است. برای حدود سه ماه هزینه زندگی در صندوق اضطراری آرامش کافی را فراهم می کند. برای دیگران، حفظ یک منبع مایع کامل دوازده ماهه برای از بین بردن استرس شبانه ضروری است. شماره آرامش شخصی خود را مشخص کنید و بدون عذرخواهی آن را تامین مالی کنید. سود اصلی که پول پرداخت می کند کنترل بر زمان و رهایی از نگرانی است.
2. تبدیل عادات مالی به میراث خانوادگی
ارزشمندترین میراثی که می توانید برای فرزندان خود به ارمغان بیاورید، ثروت بادآورده مالی یکباره نیست که بتوان آن را به راحتی طی چند سال مصرف بی پروا هدر داد. بهترین هدیه نسلی، الگوبرداری از عادات مالی سالم است: بحث آشکار در مورد بودجه، نشان دادن رضایت دیرهنگام، آموزش جادوی بهره مرکب، و شامل کردن کودکان در بخش های خیریه خانواده و بحث های سرمایه گذاری. خرد مالی در طول نسل ها بسیار قابل اعتمادتر از پول به تنهایی ترکیب شده است.
3. بازگرداندن تعریف کافی
در یک جامعه سرمایهداری حریص که مدام فریاد میزند که به خانه بزرگتر، ماشین لوکس جدیدتر و تعطیلات عجیبتر نیاز دارید، رادیکالترین ابرقدرت مالی این است که بدانید چه زمانی به اندازه کافی سیر شدهاید. وقتی پایه رضایت خود را مشخص می کنید و از بازی های وضعیت بی پایان جامعه مصرفی دست می کشید، در معرض دستکاری بازاریابی قرار می گیرید. شما آزادی عمیق و مستقل را برای داشتن یک زندگی غنی با شرایط خود تجربه می کنید.
نتیجه گیری: بر سرنوشت مالی خود مسلط شوید
منتظر ارتقای شغلی در آینده، یک ارث ناگهانی، یا یک درآمد معجزه آسا برای اصلاح زندگی مالی خود نباشید.
سرنوشت مالی شما در مجموعه اجرایی در انتظار شما نیست. در حال حاضر در عادات معمولی و روزمره ای که با پولی که در حال حاضر به دست آورده اید تمرین می کنید، جعل می شود.
اول به خودت پرداخت کن در برابر تله وسوسه انگیز تورم سبک زندگی مقاومت کنید. پیشرفت خود را با صداقت بسنجید. عزت نفس خود را از نمادهای وضعیت مادی جدا کنید و بگذارید جادوی بی امان هندسی بهره مرکب برای شما کار کند.
وقتی بر عادات خود مسلط شوید، درآمد شما تبدیل به یک خدمتکار قدرتمند می شود. شما از مخمصه مالی طاقت فرسا خارج می شوید، ادعای حاکمیت واقعی بر زمان خود می کنید و قلعه ای پایدار از ثروت می سازید که برای نسل های آینده پایدار خواهد بود.